Domain messebeteiligung.de kaufen?
Wir ziehen mit dem Projekt
messebeteiligung.de um.
Sind Sie am Kauf der Domain
messebeteiligung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messebeteiligung.de kaufen?
Welche Vorteile bietet eine Messehalle für die Aussteller und Besucher?
Eine Messehalle bietet den Ausstellern eine professionelle und gut ausgestattete Umgebung, um ihre Produkte oder Dienstleistungen zu präsentieren. Für die Besucher bietet sie eine zentrale Anlaufstelle, um verschiedene Angebote zu vergleichen und sich über Neuheiten zu informieren. Zudem ermöglicht eine Messehalle Networking-Möglichkeiten und den Austausch von Ideen zwischen Ausstellern und Besuchern. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
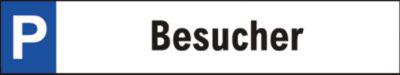
Parkplatzschild, Besucher* Material: Alu-Paneel (Materialstärke 2 mm) * der Text erscheint in Schwarz bzw. Blau/Weiß * Schildergröße 520 x 110 mm * ohne Bohrungen Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
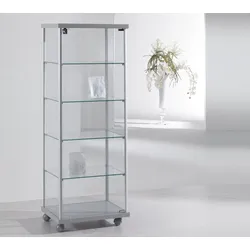
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zingelmann, Thomas: Die AusstellungDie Ausstellung , Ästhetik und Epistemologie des Zeigens , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240212, Produktform: Kartoniert, Titel der Reihe: Blaue Reihe##, Autoren: Zingelmann, Thomas, Seitenzahl/Blattzahl: 261, Keyword: Museum; Phänomenologie; Theorie des Ausstellens; Ästhetik, Fachschema: Museum~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Ästhetik, Fachkategorie: Museums- und Denkmalkunde~Ästhetik, Warengruppe: TB/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 128, Höhe: 20, Gewicht: 306, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
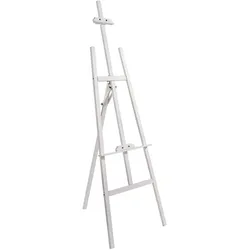
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
ELAC Stand für 301 - Silber, Stück Aussteller, sehr gutTechnische Daten Typ: Desktop-Lautsprecherständer Passend für: ELAC 301 / 301.2 Material: Metall Farbe: Silber Höhe: ca. 125 mm Breite: ca. 96 mm Tiefe: ca. 174 mm Gewicht: ca. 0,75 kg pro Stück Zubehör: Silikonfüße Zentrierstift Befestigungsschrauben35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild, Besucher* Material: Alu-Paneel (Materialstärke 2 mm) * der Text erscheint in Schwarz bzw. Blau/Weiß * Schildergröße 520 x 110 mm * ohne Bohrungen Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet eine Messehalle für die Aussteller und Besucher?
Eine Messehalle bietet den Ausstellern eine professionelle und gut ausgestattete Umgebung, um ihre Produkte oder Dienstleistungen zu präsentieren. Für die Besucher bietet sie eine zentrale Anlaufstelle, um verschiedene Angebote zu vergleichen und sich über Neuheiten zu informieren. Zudem ermöglicht eine Messehalle Networking-Möglichkeiten und den Austausch von Ideen zwischen Ausstellern und Besuchern. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Zingelmann, Thomas: Die AusstellungDie Ausstellung , Ästhetik und Epistemologie des Zeigens , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240212, Produktform: Kartoniert, Titel der Reihe: Blaue Reihe##, Autoren: Zingelmann, Thomas, Seitenzahl/Blattzahl: 261, Keyword: Museum; Phänomenologie; Theorie des Ausstellens; Ästhetik, Fachschema: Museum~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Ästhetik, Fachkategorie: Museums- und Denkmalkunde~Ästhetik, Warengruppe: TB/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 128, Höhe: 20, Gewicht: 306, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Staffelei Holz schwarz PICASSO, 22 cm - 130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild, BesucherParkplatz-Reservierungsschilder im Set bestehend aus : * Schild, Wandhalterung und Montagematerial * Maße: 520 x 110 mm * Schilder aus flexiblem Polypropylen (1,2 mm) * Trägerfarbe: Weiß * abgerundete Ecken * frostbruchsicher * mit UV-Schutzlack gegen Vergilben * Wandhalterung aus Polypropylen, schwarz23,79 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.